
Das deutsche Krankenversicherungssystem ist speziell. Während in vielen Ländern die private Versicherung eine Ergänzung ist, ist sie hierzulande für Millionen Menschen das Hauptsystem.
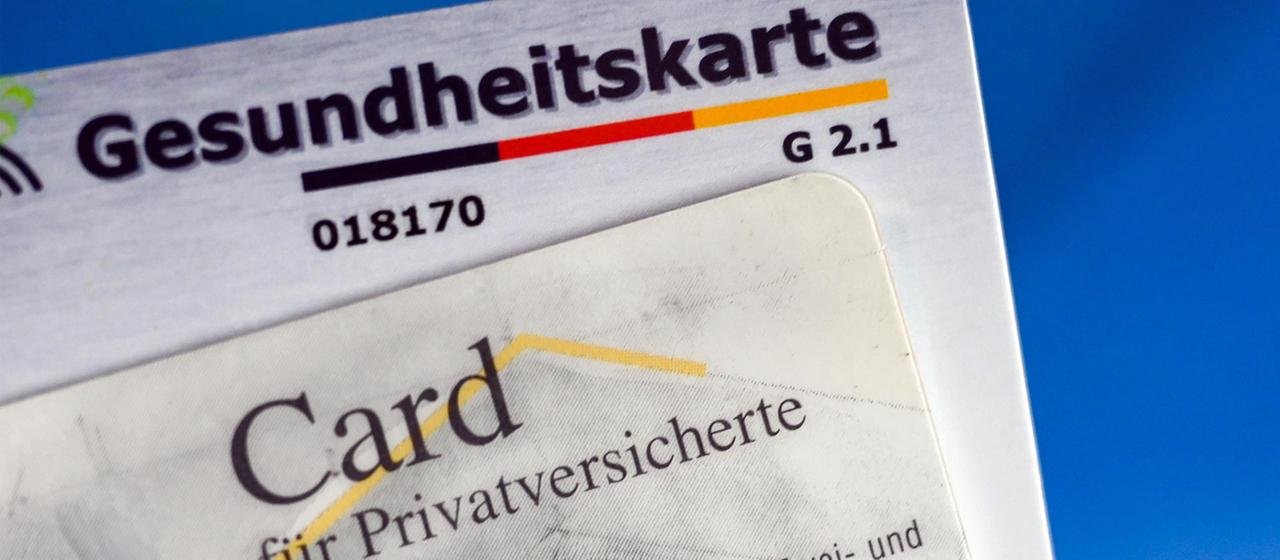
In Deutschland gibt es ein besonderes Doppelsystem bei der Krankenversicherung: die gesetzliche (GKV) und die private (PKV). Beide sind vollwertige Systeme, sie laufen aber strikt nebeneinander. Das ist ziemlich speziell: In anderen Ländern gibt es zwar auch private Krankenversicherungen – sie sind aber oft eher ein Zusatz zur gesetzlichen Versicherung.
Hierzulande sind rund elf Prozent der Menschen privat versichert. Dabei richtet sich der zu zahlende Beitrag zum Beispiel nach Eintrittsalter, Gesundheitszustand und individuellem Risiko. Wer jung und gesund einsteigt, zahlt häufig weniger. Und auch der gewählte Tarif macht einen Unterschied. Man kann die Leistungen und die Höhe der Selbstbeteiligung viel genauer selbst festlegen als in der gesetzlichen Krankenkasse – etwa Chefarztbehandlung, Einbettzimmer im Krankenhaus oder einen besonders guten Zahnersatz-Tarif. Laut PKV-Verband können Versicherungsnehmer dabei derzeit zwischen rund 40 verschiedenen privaten Krankenversicherern wählen.
Allerdings ist eine private Krankenversicherung keineswegs immer eine Option: In die private Krankenversicherung kommt nur, wer bestimmte Voraussetzungen erfüllt. Angestellte beispielsweise können wechseln, wenn ihr Bruttojahreseinkommen über der sogenannten Versicherungspflichtgrenze liegt: 2026 sind das 77.400 Euro, 2027 steigt der Wert auf 84.150 Euro. Für die meisten Angestellten ist ein Wechsel damit gar keine Option, weil ihr Gehalt unter dieser Grenze liegt.
In der GKV gilt das Solidarsystem
Insgesamt sind rund 89 Prozent der Bevölkerung gesetzlich krankenversichert. Das liegt auch daran, dass es in Deutschland eine Krankenversicherungspflicht gibt. Sie soll dafür sorgen, dass Menschen im Krankheitsfall finanziell abgesichert sind. Dennoch gibt es auch hierzulande Menschen, die nicht versichert sind: Im Jahr 2023 waren das laut Statistischem Bundesamt in Deutschland rund 72.000 Menschen. Sie bekommen nur in medizinischen Notfällen eine Behandlung, denn Ärzte dürfen diese auch bei fehlendem Versicherungsschutz nicht verweigern.
Der Regelfall ist hierzulande also die Absicherung über die gesetzlichen Krankenversicherungen, die Teil der Sozialversicherungen sind. Die GKV finanziert sich über Beiträge von Arbeitnehmern und Arbeitgebern. Das Grundprinzip dabei lautet: Alle zahlen ein, und wer etwas braucht, bekommt es aus dem gemeinsamen Topf. Dabei wird das sogenannte Solidarprinzip angewandt: Wer mehr verdient, zahlt mehr. Und wer weniger braucht, unterstützt andere.
Freie Wahl zwischen rund 100 Kassen
Für GKV-Mitglieder gibt es eine freie Kassenwahl: Heute existieren noch knapp unter 100 gesetzliche Krankenkassen. Früher war das anders, erklärt Gesundheitsökonom Simon Reif im aktuellen 50k-Video auf YouTube: „Früher hat der Beruf vorgegeben, in welcher gesetzlichen Krankenversicherung man ist. Deshalb gab es in den 70er-Jahren rund 2.000 Krankenkassen.“ Seit einer Reform kann nun jeder selbst entscheiden, bei welcher Kasse man Mitglied sein möchte.
Dabei lohnt sich ein Blick auf den Zusatzbeitrag. „Man kann Geld sparen, wenn man zu einer Krankenkasse geht, die einen niedrigeren Zusatzbeitrag hat. Insbesondere, wenn man jung ist und wenig Leistung in Anspruch nimmt“, so Reif. Gleichzeitig bieten die Kassen unterschiedliche Zusatzleistungen, etwa Zuschüsse zur professionellen Zahnreinigung oder zu Reiseimpfungen. Es lohnt sich also, die Angebote insgesamt genau zu vergleichen, statt nur auf den Preis zu schauen.
Zwei-Klassen-System?
Eine Wahlfreiheit für Versicherungsnehmer gibt es zwischen den System der GKV und der PKV nur bedingt. Das System der privaten Krankenkassen steht nur bestimmten Gruppen offen, obwohl es oft als besser wahrgenommen wird – das wird oft als ungerecht wahrgenommen. Auch Bundeskanzler Friedrich Merz (CDU) hatte sich jüngst zu einem Gerechtigkeitsproblem zwischen gesetzlich und privat Krankenversicherten geäußert.
Und Studien belegen, dass es durchaus Unterschiede gibt: Eine Untersuchung des RWI Leibniz-Instituts gemeinsam mit der Cornell University aus dem Jahr 2018 zeigte, dass gesetzlich Versicherte im Schnitt 25 Tage auf einen Facharzttermin warteten. Bei Privatversicherte lag die Wartezeit lediglich bei zwölf Tage. Ähnliches zeigt eine Studie der PKV-Welt aus dem Jahr 2024, die unter 125 Ärzten im Raum Bielefeld durchgeführt wurde: In 25 Prozent der Fälle erhielten Privatpatienten schneller einen Termin. Der Vorsprung lag im Schnitt bei etwa zehn Tagen, in Einzelfällen bei mehreren Wochen.
Auch das könnte ein Grund sein, warum sich – neben Gutverdienern und Beatmen – oft auch Selbstständige und Freiberufler für eine PKV entscheiden. Sie brauchen kein Mindesteinkommen, um Mitglied einer PKV zu werden. Studierende können sich ebenfalls privat versichern, wenn sie sich zu Studienbeginn von der gesetzlichen Pflichtversicherung befreien lassen.
Kosten in der GKV hängen vom Lohn ab
In der gesetzlichen Krankenversicherung beträgt der Beitragssatz im Jahr 2026 bei 14,6 Prozent vom Bruttolohn, hinzukommt ein Zusatzbeitrag, den jede Kasse selbst festlegen kann und der meist zwischen zwei und vier Prozent liegt. Arbeitgeber und Arbeitnehmer teilen sich diese Beiträge.
Wichtig ist die Beitragsbemessungsgrenze: Wer mehr in diesem Jahr mehr als 5.812,50 Euro brutto im Monat verdient, zahlt auf das darüber liegende Einkommen keine weiteren Krankenversicherungsbeiträge. Bei einem Zusatzbeitrag von 2,5 Prozent kostet die gesetzliche Versicherung dann laut Berechnungen von Finanztip maximal rund 1017.19 Euro im Monat.
Individuelle Beiträge in der PKV
Die Beiträge in der privaten Krankenversicherung hängen dagegen stark von der Person ab. Sie lagen 2025 laut Verband der privaten Krankenversicherung im Schnitt bei 623 Euro im Monat. Dabei ist zu beachten, dass Selbstständige den Beitrag vollständig selbst zahlen, Angestellte bekommen einen Zuschuss vom Arbeitgeber, höchstens rund 508 Euro. Aus ökonomischer Sicht findet Simon Reif dieses System „charmant“, weil sich die Prämie stärker am erwarteten individuellen Bedarf orientiert: „Man bezahlt genau das, was man im Schnitt auch wieder bräuchte, und das ist der eigentliche Versicherungscharakter.“
Gerade junge Menschen können deshalb von geringen Beiträgen profitieren. Diese Rechnung kippt jedoch, wenn Kinder hinzukommen. In der gesetzlichen Krankenversicherung können Kinder meist beitragsfrei familienversichert werden. In der privaten Versicherung braucht jedes Kind einen eigenen Vertrag. Kinder-Tarife liegen derzeit etwa zwischen 120 und 400 Euro im Monat.
Kostenexplosion im Alter?
Und ein weiterer Fallstrick: Mit zunehmendem Alter steigen die Gesundheitsausgaben und damit oft auch die Beiträge – und ein späterer Rückweg in die gesetzliche Krankenkasse ist stark begrenzt. Ab 55 ist ein Wechsel in die gesetzliche Versicherung praktisch ausgeschlossen. „Es wäre sehr unfair, wenn die Leute, wenn sie jung sind, die billigen Prämien der PKV genießen und dann, wenn sie krank und alt sind, auf das Solidarsystem zurückgreifen, dem sie sich entzogen haben“, so Experte Reif.
Wie teuer die PKV im Alter tatsächlich wird, ist individuell. Allerdings zeigt folgende Annahme von Finanztip, welche finanzielle Belastung die PKV im Alter sein kann: Bei einer jährlichen Steigerung der Rate um drei Prozent ist der Beitrag in 25 Jahren schon doppelt so hoch wie heute. Damit die finanziellen Belastungen bei mehr Krankheiten im Alter allerdings nicht überhand nehmen, bildet man schon als junger Versicherter in der PKV Altersrückstellungen. Das sind Rücklagen, welche die Versicherer von den Beiträgen ihrer Kunden bis zum 60. Lebensjahr bilden müssen. Im Alter werden sie dann verwendet, um Beitragssteigerungen abzumildern.
Warum die PKV vor allem für Beamte attraktiv ist
Für eine bestimmte Gruppe lohnt sich die PKV allerdings besonders: für Beamtinnen und Beamte. Sie erhalten sogenannte Beihilfe von ihrem Dienstherrn. Der Staat erstattet ihnen einen festen Anteil ihrer Gesundheitskosten – meist mindestens 50 Prozent für die Beamten selbst, häufig 70 Prozent für Ehepartner und 80 Prozent für Kinder.
Die private Krankenversicherung deckt dann nur noch die restlichen Kosten ab. „Das liegt am Fürsorgeprinzip des Staates“, erklärt Simon Reif. „Der Ursprungsgedanke war, dass der Staat die Solidarität der Leute, die sich ein Leben lang verpflichten, für diesen Staat tätig zu sein, dadurch beantwortet, dass er für diese Leute sorgt – durch Pensionen im Alter und indem er für die Gesundheitskosten aufkommt.“
