

Ein Nutzer hat uns einen Beitrag geschickt und gefragt, ob die darin gezogene Schlussfolgerung stimmt. Darin wird die geplante deutsche Zuckersteuer mit der Besteuerung von E-Zigaretten verglichen. Die zentrale Aussage lautet sinngemäß: Wenn der Staat auch zuckerfreie Getränke oder andere weniger schädliche Alternativen besteuert, spreche das dagegen, dass gesundheitliche Prävention tatsächlich im Vordergrund stehe. Stattdessen, so die Argumentation, gehe es vor allem um zusätzliche Steuereinnahmen.
Als Beleg wird darauf verwiesen, dass Zero-Getränke keinen oder kaum Zucker enthalten und E-Zigaretten für Rauchende beim vollständigen Umstieg eine deutlich schadstoffärmere Alternative zur Tabakzigarette darstellen können. Daraus wird die weitergehende Schlussfolgerung gezogen, der Staat berücksichtige die unterschiedlichen gesundheitlichen Risiken dieser Produkte bei der Besteuerung nicht ausreichend.
Geprüft wird daher zweierlei: Sollte in Deutschland tatsächlich eine Steuer auf zuckerfreie Getränke kommen – und lässt sich daraus ableiten, dass gesundheitliche Ziele bei solchen Abgaben lediglich vorgeschoben sind?
Die wichtigsten Fragen zur Zuckersteuer
Kommt in Deutschland eine Steuer auf Zero-Getränke?
Nach aktuellem Stand nein. Eine solche Besteuerung wurde im Bundesfinanzministerium tatsächlich geprüft. Bundesfinanzminister Lars Klingbeil hat inzwischen jedoch ausdrücklich erklärt, dass er keine Steuer auf zuckerfreie Getränke vorlegen werde.
War die Zuckersteuer auf Zero-Getränke also erfunden?
Nein. Der Vorschlag war real und stand in internen Arbeitspapieren des Bundesfinanzministeriums. Er war jedoch noch keine beschlossene Regierungspolitik. Irreführend wird die Darstellung dort, wo aus diesem Zwischenstand eine bereits feststehende Steuer gemacht wird.
Kommt in Deutschland überhaupt eine Zuckersteuer?
Grundsätzlich ist in Deutschland eine Abgabe auf zuckergesüßte Getränke politisch vereinbart. Wie hoch sie letztlich sein wird, welche Getränke genau darunterfallen und wann sie in Kraft tritt, ist derzeit noch nicht endgültig festgelegt.
Will der Staat damit auch Geld einnehmen?
Ja. Zusätzliche Einnahmen sind ausdrücklich Teil der politischen Planung. Gleichzeitig wird die Abgabe mit gesundheitlichen Zielen wie Prävention und einer Verringerung des Zuckerkonsums begründet. Die Aussage, dass der Staat damit auch Einnahmen erzielen will, ist daher richtig. Für die weitergehende Behauptung, Gesundheit sei lediglich ein Vorwand und es gehe ausschließlich ums Kassieren, gibt es jedoch keinen Beleg.
Warum wurden Zero-Getränke überhaupt einbezogen?
Das Bundesfinanzministerium hatte zeitweise ein breiteres Modell ausgearbeitet als ursprünglich empfohlen. Dabei sollten auch Getränke mit Süßungsmitteln besteuert werden. Genau diese Ausweitung sorgte für Kritik. Bundesfinanzminister Lars Klingbeil hat inzwischen ausdrücklich ausgeschlossen, zuckerfreie Getränke zu besteuern.
Sind Zero-Getränke gesund?
So pauschal lässt sich das nicht sagen. Gegenüber einer stark gezuckerten Limonade können Zero-Getränke die günstigere Alternative sein, weil sie keinen oder kaum Zucker und meist deutlich weniger Kalorien enthalten. Das bedeutet allerdings nicht, dass sie gesundheitlich mit Wasser oder ungesüßten Getränken gleichzusetzen sind. Entscheidend ist hier der Vergleich mit dem Getränk, das ersetzt wird.
Was haben E-Zigaretten damit zu tun?
Der eingereichte Beitrag verwendet E-Zigaretten als Vergleich. Für Menschen, die Tabakzigaretten rauchen und vollständig auf E-Zigaretten umsteigen, kann sich die Belastung durch zahlreiche Schadstoffe deutlich verringern. E-Liquids werden in Deutschland trotzdem mit einer eigenen Verbrauchsteuer belegt. Daraus ergibt sich eine reale Debatte darüber, ob eine hohe Besteuerung den Umstieg auf eine weniger schädliche Alternative erschweren kann. Das beweist jedoch nicht, dass gesundheitliche Prävention grundsätzlich nur vorgeschoben wird.
Eine „Zuckersteuer“ auf Getränke ohne Zucker – schon die Formulierung klingt widersprüchlich. Genau darauf baut derzeit ein Beitrag in sozialen Netzwerken auf. Die geplante Besteuerung von Zero- und Light-Getränken zeige angeblich, dass es bei gesundheitspolitischen Maßnahmen nie um Prävention oder Schadensminimierung gegangen sei. Der Staat wolle schlicht kassieren. Als zweites Beispiel werden E-Zigaretten genannt: weniger schädlich als Tabak, aber trotzdem besteuert.
Der Ausgangspunkt dieser Erzählung ist keineswegs erfunden. Im deutschen Bundesfinanzministerium wurden tatsächlich Modelle ausgearbeitet, nach denen auch mit Süßungsmitteln gesüßte Getränke besteuert worden wären. Der entscheidende Teil der Geschichte fehlt im viralen Beitrag allerdings: Diese Überlegung war ein interner Arbeitsstand, sie war innerhalb der Bundesregierung nicht geeint – und Bundesfinanzminister Lars Klingbeil hat sie inzwischen ausdrücklich verworfen.
Der Vorschlag für Zero-Getränke war real
Die Geschichte beginnt mit einer tatsächlichen politischen Entwicklung. Im Zuge der Haushaltsplanungen für 2027 verständigte sich die deutsche Bundesregierung grundsätzlich auf die Einführung einer Steuer auf zuckergesüßte Getränke. Ausgangspunkt war ein Bericht der FinanzKommission Gesundheit, die Ende März eine gestaffelte Abgabe empfohlen hatte.
Danach begann im Bundesfinanzministerium die konkrete Ausarbeitung. Nach Angaben der Steuerberatungsgesellschaft EY waren Ende August verschiedene Fassungen eines BMF-Eckpunktepapiers im Umlauf. Und diese Entwürfe gingen tatsächlich deutlich weiter als der ursprüngliche Vorschlag der Gesundheitskommission.
Vorgesehen war ein dreistufiger Tarif. Getränke mit 4,5 bis unter 7 Gramm Zucker je 100 Milliliter sollten mit 26 Cent je Liter belastet werden, bei 7 bis unter 10 Gramm wären es 32 Cent und ab 10 Gramm 38 Cent gewesen. Zusätzlich sollten Getränke mit Süßungsmitteln und weniger als 4,5 Gramm Zucker ebenfalls mit 26 Cent je Liter erfasst werden. Damit wären typische Light- und Zero-Limonaden tatsächlich in den Anwendungsbereich geraten.
Der Einwand, eine „Zuckersteuer“ auf ein Getränk ohne Zucker klinge widersinnig, fällt also nicht vom Himmel. Dieser Teil der Kritik richtet sich gegen einen Vorschlag, den es wirklich gegeben hat.
Auch ein weiteres Detail ist wichtig: Reine Fruchtsäfte und Fruchtsaftkonzentrate sollten laut dem Eckpunktepapier ausgenommen bleiben. Fruchtnektare dagegen wären grundsätzlich erfasst worden. Auch Milch- und Milchmischgetränke, alkoholfreies Bier sowie alkoholfreier Wein sollten nicht unter die geplante Regelung fallen. Wer pauschal behauptet, sämtliche Fruchtsäfte seien Teil des Entwurfs gewesen, geht über die verfügbaren Informationen hinaus.
Ein Eckpunktepapier ist noch keine beschlossene Steuer
Was in den viralen Beiträgen regelmäßig verloren geht, ist der politische Status dieser Überlegungen. Es handelte sich um Arbeitspapiere im Zuge der Vorbereitung einer möglichen gesetzlichen Regelung. EY spricht ausdrücklich von „verschiedenen Fassungen“ und einem weiterhin unklaren Sachstand. Auch über den Zeitpunkt des Inkrafttretens und den genauen Umfang bestand keine endgültige Einigkeit.
Am 26. August machte Klingbeil die politische Linie schließlich öffentlich klar. Bei der Pressekonferenz nach der Kabinettsklausur erklärte er, durchgesickerte Zwischenstände und Arbeiten von Fachreferenten hätten eine öffentliche Debatte über Dinge ausgelöst, die er selbst zuvor noch nicht auf seinem Schreibtisch gehabt habe.
Zur entscheidenden Frage sagte der Finanzminister:
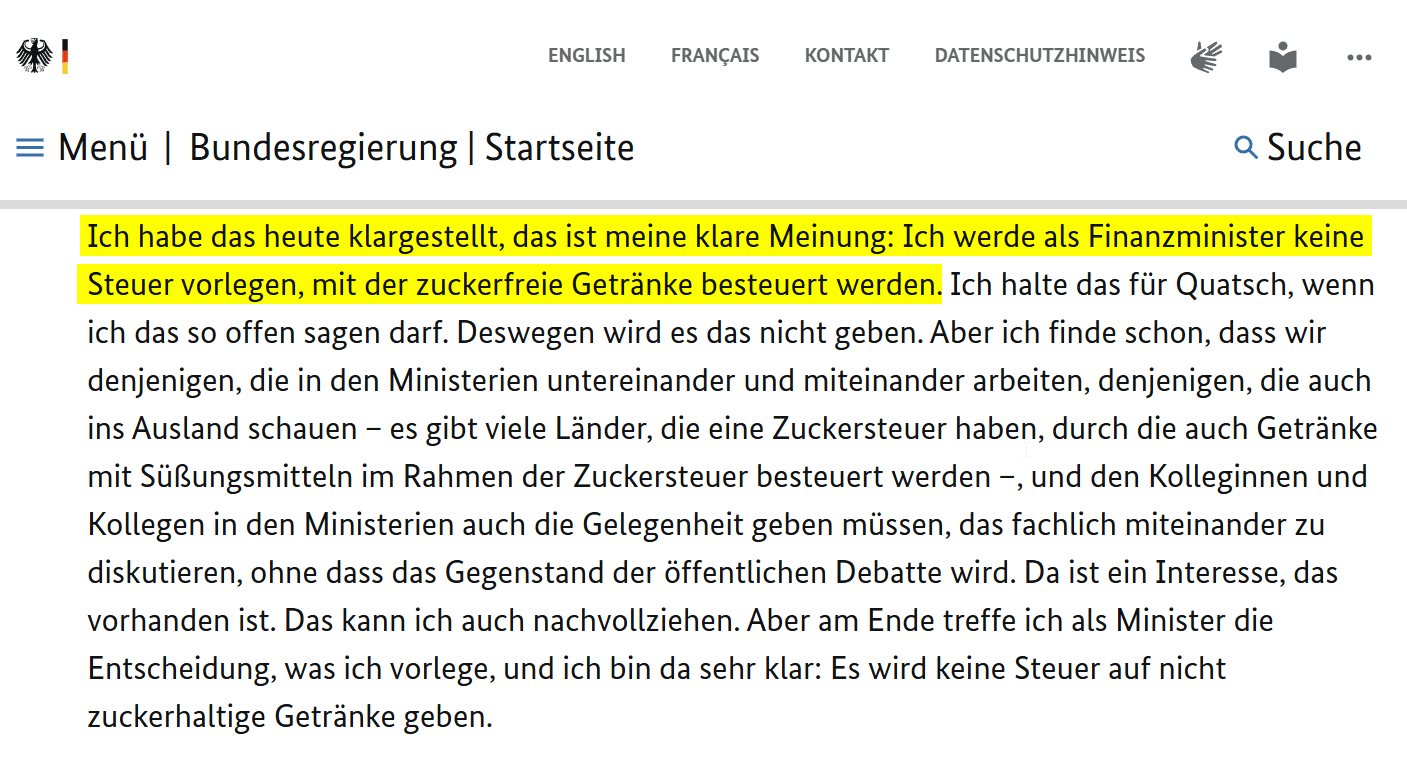
„Ich werde als Finanzminister keine Steuer vorlegen, mit der zuckerfreie Getränke besteuert werden.“
Er halte eine solche Konstruktion für „Quatsch“ und erklärte anschließend noch einmal ausdrücklich: „Es wird keine Steuer auf nicht zuckerhaltige Getränke geben.“ Bundeskanzler Merz sagte unmittelbar danach, er könne diese Position „eins zu eins unterstreichen“.
Damit ist die entscheidende Tatsachenfrage derzeit geklärt: Die Besteuerung von Zero-Getränken wurde innerhalb des Finanzministeriums tatsächlich geprüft. Sie ist nach aktuellem politischen Stand aber verworfen.
Die eigentliche Zuckergetränkesteuer bleibt
Aus der Absage an die Besteuerung von Zero-Produkten folgt allerdings nicht, dass die gesamte Zuckergetränkesteuer verschwunden wäre. Die Bundesregierung hält grundsätzlich daran fest, Getränke mit zugesetztem Zucker stärker zu belasten. Klingbeil bestätigte auch am 26. August, dass die Koalition eine Zuckersteuer vereinbart habe und er selbst dahinterstehe. Als Begründung nannte er ausdrücklich Gesundheitsschutz, Prävention und den Schutz von Kindern.
Wie die endgültige Regelung aussehen wird, ist derzeit noch offen. Ursprünglich war von einer Einführung ab 2028 die Rede. Im Juli erklärte die damalige Gesundheitsministerin Nina Warken, die Steuer auf zuckergesüßte Getränke solle bereits im kommenden Jahr Einnahmen bringen. EY wiederum berichtet Ende August, dass ein Wirksamwerden bereits 2027 in der laufenden Abstimmung offenbar auf Widerstand stößt. Ein endgültiges Gesetz mit fixem Inkrafttreten liegt derzeit noch nicht vor.
Deshalb wäre auch die Aussage „Die Zuckersteuer kommt 2027“ zum jetzigen Zeitpunkt zu eindeutig. Politisch vereinbart ist die Abgabe grundsätzlich. Details, Zeitplan und endgültige Steuersätze sind weiterhin Gegenstand der Ausarbeitung.
Ja, mit der Steuer soll auch Geld eingenommen werden
An diesem Punkt hat die virale Kritik einen wahren Kern, den man nicht kleinreden sollte. Die geplante Steuer hat ausdrücklich auch einen finanziellen Zweck.
Die FinanzKommission Gesundheit wurde damit beauftragt, Wege zur Stabilisierung der gesetzlichen Krankenversicherung zu finden. In ihrem Bericht empfiehlt sie neben anderen Maßnahmen höhere Verbrauchsteuern auf Tabak und Alkohol sowie eine gestaffelte Steuer auf zuckergesüßte Getränke. Die zusätzlichen Einnahmen sollten nach der ursprünglichen Empfehlung der gesetzlichen Krankenversicherung zugutekommen.
Die Kommission rechnete für ein Modell nach britischem Vorbild mit ungefähr 453 Millionen Euro Einnahmen im ersten vollständigen Jahr. Wegen einer ursprünglich vorgesehenen Übergangsfrist wären bei einem Inkrafttreten erst im letzten Quartal 2027 rund 100 Millionen Euro für dieses Kalenderjahr angefallen. Spätere Regierungsplanungen gingen bereits von höheren Beträgen aus: Warken sprach im Juli von rund 650 Millionen Euro im Jahr 2027. Die unterschiedlichen Zahlen zeigen auch, wie stark das erwartete Aufkommen von Steuersätzen, Produktgruppen und Zeitpunkt der Einführung abhängt.
EY fasst die politische Zielsetzung entsprechend klar zusammen: Mit der Steuer solle einerseits Gesundheitsprävention betrieben werden, andererseits solle sie zur Konsolidierung des Haushalts beitragen.
Der Satz „Der Staat will damit Geld einnehmen“ ist daher richtig.
Der viel weitergehende Satz „Deshalb ging es nie um Gesundheit und immer nur ums Kassieren“ ist damit jedoch nicht belegt. Aus zwei gleichzeitig genannten Zielen lässt sich nicht eines davon zur bloßen Tarnung erklären, ohne dafür zusätzliche Belege zu liefern.
Kann eine Zuckersteuer überhaupt gesundheitlich wirken?
Genau an dieser Stelle wird die Debatte interessanter als die einfache Gegenüberstellung von „Gesundheit“ und „Geld“.
Die FinanzKommission Gesundheit hat internationale Erfahrungen mit Abgaben auf zuckergesüßte Getränke ausgewertet. Weltweit gibt es solche Modelle inzwischen in mehr als 100 Ländern. Die Konstruktionen unterscheiden sich allerdings deutlich. Manche Steuern richten sich nach dem Getränkevolumen, andere nach dem tatsächlichen Zuckergehalt. Einige Länder erfassen auch Getränke mit Süßungsmitteln, andere bewusst nicht.
Besonders relevant ist Großbritannien. Dort wurde eine gestaffelte Herstellerabgabe eingeführt, die Unternehmen einen finanziellen Anreiz gibt, den Zuckergehalt ihrer Produkte unter bestimmte Schwellenwerte zu drücken. Die Wirkung bestand daher nicht hauptsächlich darin, dass Konsumentinnen und Konsumenten einfach mehr bezahlten. Viele Hersteller änderten ihre Rezepturen.
Nach der von der deutschen FinanzKommission zusammengetragenen Evidenz sank der absatzgewichtete durchschnittliche Zuckergehalt britischer Softdrinks deutlich. Der größte Teil des Rückgangs der aus Softdrinks aufgenommenen Kalorien wurde auf solche Rezepturänderungen zurückgeführt. Internationale Studien zeigen außerdem, dass die Nachfrage nach zuckergesüßten Getränken nach Einführung entsprechender Abgaben tendenziell zurückgeht. Die gesundheitlichen Langzeitwirkungen sind schwieriger zu messen und teilweise modelliert, doch mehrere Untersuchungen weisen auf positive Effekte hin, insbesondere bei Kindern.
Damit ist zumindest die Behauptung widerlegt, solche Steuern könnten prinzipiell gar keinen gesundheitspolitischen Effekt haben.
Gerade deshalb war die geplante Einbeziehung von Zero-Produkten sachlich angreifbar: Wenn ein Hersteller Zucker durch kalorienfreie Süßungsmittel ersetzt und anschließend trotzdem mit einer vergleichbaren Eingangsstufe belastet wird, wird der finanzielle Anreiz zur Zuckerreduktion kleiner. Dass diese Konstruktion kritisiert wurde, ist nachvollziehbar. Daraus folgt dennoch kein Beleg für eine geheime Absicht hinter der gesamten Steuer.
Sind Zero-Getränke tatsächlich „Harm Reduction“?
Der Begriff Schadensminimierung beschreibt hier einen relativen Vergleich. Wer regelmäßig eine stark gezuckerte Limonade durch eine kalorienfreie Variante ersetzt, nimmt über dieses Getränk weniger Zucker und weniger Energie auf. Eine systematische Übersichtsarbeit randomisierter Studien kam beispielsweise zu dem Ergebnis, dass der Ersatz zuckergesüßter Getränke durch kalorienfreie Alternativen während der untersuchten Interventionen mit einer kleinen Verringerung des Body-Mass-Index verbunden war.
Daraus wird ein Zero-Getränk allerdings noch nicht zu einem gesundheitlichen Idealprodukt. Die WHO empfiehlt zuckerfreie Süßungsmittel nicht als langfristige Strategie zur Gewichtskontrolle oder zur Vorbeugung chronischer Erkrankungen. Gleichzeitig stellt die WHO ausdrücklich klar, dass diese Empfehlung keine toxikologische Neubewertung der Sicherheit zugelassener Süßstoffe darstellt.
Beides lässt sich miteinander vereinbaren: Gegenüber einer stark gezuckerten Limonade kann ein Zero-Produkt die günstigere Alternative sein. Für eine grundsätzlich gesunde Getränkewahl bleiben Wasser und ungesüßte Getränke die naheliegendere Orientierung.
Der virale Beitrag macht daraus eine wesentlich einfachere Geschichte: weniger schädlich gleich gesund, Besteuerung gleich Beweis gegen Prävention. So eindeutig funktioniert die gesundheitspolitische Bewertung nicht.
Und was ist mit den E-Zigaretten?
Der Vergleich mit E-Zigaretten greift eine reale gesundheitspolitische Debatte auf. Für Menschen, die rauchen, ist dabei vor allem das relative Risiko entscheidend: E-Zigaretten setzen bei bestimmungsgemäßer Verwendung deutlich geringere Mengen krebserzeugender und anderer gesundheitsschädlicher Stoffe frei als herkömmliche Tabakzigaretten. Wer vollständig vom Rauchen auf E-Zigaretten umsteigt, kann seine Schadstoffbelastung daher deutlich reduzieren.
E-Zigaretten sind damit eine mögliche Form der Schadensminimierung für Rauchende. Sie sind allerdings nicht risikofrei, und bei langfristigen gesundheitlichen Folgen bestehen weiterhin Wissenslücken. Entscheidend ist deshalb der Vergleich: Für einen Menschen, der bisher Tabakzigaretten raucht, ist der vollständige Umstieg gesundheitlich anders zu bewerten als der Einstieg eines Nichtrauchers in die E-Zigarette.
Auch bei der Rauchentwöhnung gibt es belastbare Hinweise auf einen Nutzen. Die im August 2026 aktualisierte Cochrane-Übersichtsarbeit kommt zu dem Ergebnis, dass nikotinhaltige E-Zigaretten Menschen beim Rauchstopp helfen können und dabei erfolgreicher sein können als klassische Nikotinersatzprodukte wie Pflaster oder Kaugummis.
Deutschland erhebt dennoch eine eigene Verbrauchsteuer auf E-Liquids. Seit 1. Jänner 2026 beträgt sie für sogenannte Substitute für Tabakwaren 0,32 Euro je Milliliter. Ob diese Steuer in ihrer derzeitigen Höhe sinnvoll ausgestaltet ist oder den Umstieg von der deutlich schädlicheren Tabakzigarette unnötig verteuert, ist eine berechtigte gesundheitspolitische Diskussion. Der Einwand aus dem Facebook-Beitrag ist an dieser Stelle also nicht aus der Luft gegriffen.
Zu weit geht allerdings die Aussage, E-Zigaretten würden „genauso“ besteuert wie herkömmliche Zigaretten. Für beide Produkte gelten unterschiedliche Steuersysteme: Bei E-Liquids wird nach Millilitern besteuert, bei klassischen Zigaretten setzt sich die Tabaksteuer aus einem Stückbetrag und einem preisabhängigen Anteil zusammen. Man kann deshalb über die Höhe und die gesundheitspolitische Wirkung der Liquidsteuer streiten – eine identische Besteuerung von E-Zigaretten und Tabakzigaretten gibt es jedoch nicht.
Auch „trotzdem gleiche Steuer“ ist zu einfach
Ähnliches gilt bei den Zero-Getränken. Selbst der inzwischen verworfene BMF-Entwurf sah nicht für jedes Getränk denselben Satz vor.
Mit Süßungsmitteln gesüßte Produkte unter 4,5 Gramm Zucker je 100 Milliliter wären mit 26 Cent je Liter belastet worden. Diese 26 Cent entsprachen zwar der niedrigsten Stufe für zuckerhaltige Getränke. Produkte mit höherem Zuckergehalt sollten aber mit 32 beziehungsweise 38 Cent je Liter stärker besteuert werden.
Der problematische Punkt war also durchaus vorhanden: Ein echtes Zero-Getränk hätte überhaupt eine Zuckergetränkesteuer zahlen sollen. Die Behauptung von einer generell „gleichen Steuer“ verwischt jedoch die Staffelung des Entwurfs.
Wie aus einem fragwürdigen Entwurf ein „Systembeweis“ wird
Der Beitrag funktioniert, weil sein Einstieg überraschend gut ist: Eine Zuckersteuer auf ein Getränk ohne Zucker wirkt auf den ersten Blick absurd. Und tatsächlich war genau so etwas in einem ministeriellen Arbeitspapier vorgesehen.
Danach verändert sich die Argumentation. Aus dem realen Papier wird eine bereits feststehende politische Entscheidung. Die interne Debatte und die spätere Absage an die Besteuerung von Zero-Getränken verschwinden. Anschließend wird aus einer umstrittenen Steuerkonstruktion eine Aussage über die angeblichen Absichten des Staates insgesamt.
Dabei liegen die tatsächlichen Ziele sogar offen auf dem Tisch. Die Steuer soll den Zuckerkonsum beziehungsweise den Zuckergehalt von Getränken beeinflussen und sie soll Einnahmen bringen. Über dieses Doppelziel kann man politisch diskutieren. Man kann auch fragen, ob das fiskalische Interesse zu stark geworden ist oder ob bestimmte Produktgruppen sinnvoll abgegrenzt wurden.
Für die Behauptung, Prävention sei lediglich ein „Feigenblatt“ und es sei „immer nur um schamlose Geldmacherei“ gegangen, liefern die bekannten Unterlagen jedoch keinen Beweis.
Fazit: realer Vorschlag, falsche Schlussfolgerung
Die geplante Zuckersteuer auf Zero-Getränke wurde nicht erfunden. In internen Eckpunktepapieren des deutschen Bundesfinanzministeriums war tatsächlich vorgesehen, auch Getränke mit Süßungsmitteln zu erfassen. Für entsprechende Produkte waren 26 Cent je Liter im Gespräch. Gerade weil dieser Vorschlag real war, sollte er nicht nachträglich kleingeredet werden.
Ebenso entscheidend ist jedoch, was danach geschah. Die Pläne waren politisch nicht geeint. Finanzminister Lars Klingbeil schloss eine Besteuerung zuckerfreier Getränke am 26. August ausdrücklich aus, Bundeskanzler Friedrich Merz unterstützte ihn dabei. Die eigentliche Steuer auf zuckergesüßte Getränke bleibt grundsätzlich geplant, ihre endgültige Ausgestaltung und ihr Inkrafttreten sind noch offen.
Auch der finanzielle Aspekt ist real. Mit der Steuer sollen Einnahmen erzielt werden. Gleichzeitig zeigen die offiziellen Unterlagen und internationale Erfahrungen, weshalb solche Abgaben als gesundheitspolitisches Lenkungsinstrument eingesetzt werden: Sie können Hersteller dazu bringen, den Zuckergehalt ihrer Produkte zu reduzieren und den Konsum stark gezuckerter Getränke beeinflussen.
Der Facebook-Beitrag nimmt damit einen tatsächlich diskutierten und durchaus kritikwürdigen Vorschlag und macht daraus etwas, das die Fakten nicht hergeben: den Beweis, Gesundheit sei lediglich Vorwand und staatliche Einnahmen seien das einzige Ziel. Genau dieser Schluss ist unbelegt.
Bundesregierung
26. August 2026
EY Deutschland
26. August 2026
Bundesministerium für Gesundheit
17. Juli 2026
FinanzKommission Gesundheit
30. März 2026
Bundesinstitut für Risikobewertung (BfR)
8. April 2025
Obesity Reviews
Februar 2024
World Health Organization (WHO)
15. Mai 2023
Bundesministerium der Justiz / Bundesamt für Justiz
Ohne Datumsangabe
Hinweis: Stand zum Veröffentlichungsdatum.
Verwendete Bilder, Screenshots und Medien dienen ausschließlich der sachlichen Auseinandersetzung im Sinne des Zitatrechts (§ 51 UrhG).
Teile dieses Beitrags können KI-gestützt erstellt und redaktionell geprüft worden sein.
(Mehr zur Arbeitsweise)
