
Analyse
In vielen Euro-Ländern stockt die Konjunktur, Proteste wie in Frankreich setzen Regierungen unter Druck. Da bräuchte die EZB eine starke Führung – doch über die Zukunft von Notenbankchefin Lagarde wird heftig spekuliert.
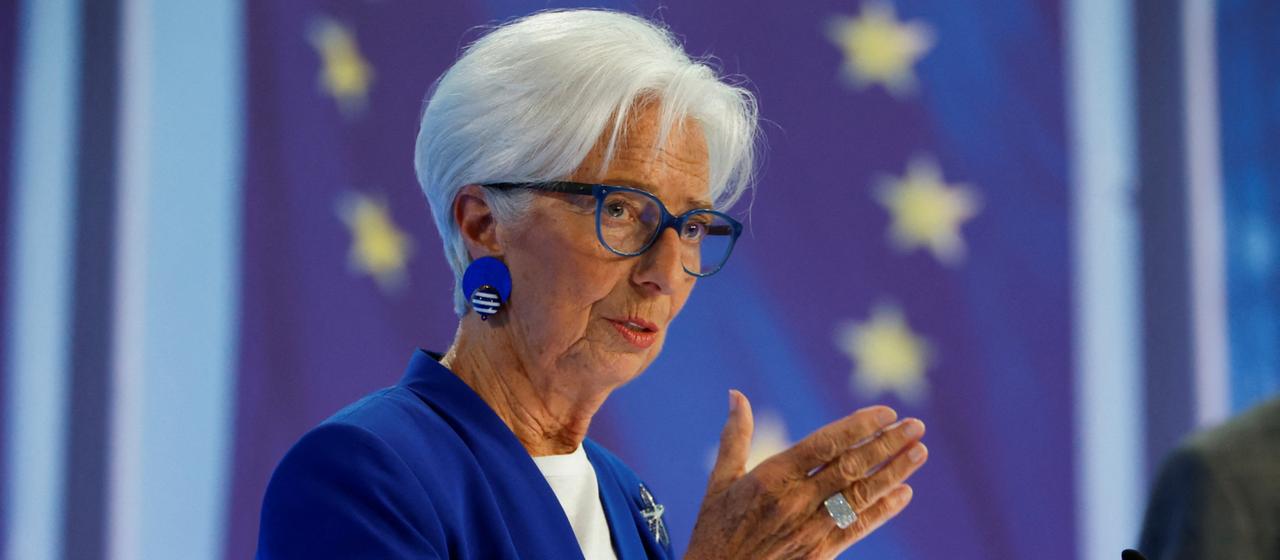
Schon seit Monaten wabern Gerüchte über die Flure der Europäischen Zentralbank. Dort und im EZB-Rat wächst die Verärgerung über Präsidentin Christine Lagarde. Es gibt heftige Spekulationen, dass die Französin Anfang November zur Vorsitzenden des Weltwirtschaftsforums in Davos gewählt wird und ihren Posten bei der EZB dann vorzeitig aufgibt.
Regulär endet ihre Amtszeit Ende Oktober 2027. Bislang hat Lagarde die seit Monaten immer wieder kursierenden Gerüchte mal dementiert, mal ignoriert. Mitarbeiter und Ratsmitglieder möchten endlich eine klare Stellungnahme der Chefin.
„Offenbar nicht ihr Herzensjob“
„Sie hat ihren Abgang zum Weltwirtschaftsforum nach Davos immer halbherziger abgestritten“, sagt Carsten Brzeski, Chefvolkswirt der ING Deutschland. Er geht davon aus, dass es von der EZB bis Dezember eine offizielle Ankündigung geben wird.
Für ihn wäre ein vorzeitiger Weggang von Lagarde ein Beleg, dass sie sich nie als wirkliche Notenbankerin gesehen hat. „Es ist offenbar nicht ihr Herzensjob“, so Brzeski. Ihre Vorgänger hätten die EZB förmlich gelebt, die Arbeit dort als Krönung ihrer Karriere begriffen. Lagarde erwecke da einen anderen Eindruck.
Auch der Chefvolkswirt der Commerzbank, Jörg Krämer, ist kritisch. „Die Diskussion um Lagarde ist unglücklich, sie dauert einfach schon zu lange“, sagt er. Das lenke ab von den eigentlichen Problemen, nämlich der zu hohen Inflation und der Haushaltskrise in Frankreich.
EZB vor schwierigen Entscheidungen
Die Diskussionen über die Zukunft ihrer Chefin treffen die europäische Notenbank in einer schwierigen Zeit. Die Konjunktur im Euroraum stockt in vielen Ländern. Gleichzeitig spitzt sich die geldpolitische Lage wieder zu. Das verlangt eine starke Führung.
Im September stieg die Inflationsrate in der Eurozone von 3,2 Prozent im Vormonat auf 3,8 Prozent und damit deutlich stärker als erwartet. Sie ist jetzt fast doppelt so hoch wie von den Währungshütern gewünscht. Obwohl diese Entwicklung eigentlich zum Handeln zwingt, wird an den Finanzmärkten mit großer Mehrheit diesmal keine Zins-Erhöhung erwartet.
Ursache ist die dramatische Situation in Frankreich. Dort stieg die Rendite für zehnjährige Staatsanleihen erstmals seit 15 Jahren auf über fünf Prozent. Der Abstand zu deutschen Bundesanleihen erreichte wieder das Ausmaß wie zur Euro-Schulden-Krise.
Frankreich beunruhigt die Finanzmärkte
„Frankreich ist in einer schwierigen Situation. Die Regierung müsste erheblich konsolidieren, also sparen, damit die Schulden nicht weiter schneller wachsen als die Wirtschaftskraft“, sagt Krämer. Danach sehe es aber politisch nicht aus. Die Rechte und die Linke seien so stark angewachsen, dass die politische Mitte zu schwach sei, unpopuläre Sparmaßnahmen durchzusetzen.
Schon werden auf den Finanzmärkten die Frage gestellt, ob die EZB mit ihrem Kaufprogramm für Staatsanleihen Frankreich unter die Arme greifen muss. „Eigentlich dürfte die EZB keine französischen Anleihen kaufen, weil die Regierung selbst schuld ist an den Haushaltsproblemen“, so Volkswirt Krämer. Das sei eine delikate Situation für die Notenbank.
Kein Anleihenkauf, aber ein starkes Signal?
Und so wird die europäische Notenbank ihr Anleihenkaufprogramm für Notfälle noch nicht aus der Schublade holen. Würde sie Frankreich jetzt stützen, wäre das auch ein Signal der Schwäche für die ganze Eurozone.
Aber die Notenbankchefin hätte schon Möglichkeiten, den Finanzmärkten ein wichtiges Signal zu senden, so ING-Chefvolkswirt Brzeski. In Anlehnung an Mario Draghis „Whatever it takes-Rede“ sieht er die Möglichkeit für ein klares Bekenntnis zu Frankreich – oder aber zu erhöhtem Druck auf die französische Regierung, Reformen in Angriff zu nehmen.
Was macht die EZB mit dem Leitzins?
Bei seinem vergangenen Treffen im September hatte der EZB-Rat den Leitzins erhöht. Fast alle Experten erwarten, dass er diesmal eine Runde aussetzt. Aber für Dezember glauben viele an einen weiteren Zinsschritt nach oben.
„Der Leitzins ist noch zu niedrig, um die Inflation auf die mittlere Sicht wieder auf das Ziel von zwei Prozent zu drücken“, so Krämer von der Commerzbank. „Ich erwarte also einen Anstieg des Leitzinses auf der Sitzung im Dezember.“ Für diesen Termin spreche auch, dass die EZB dann neue Prognosen für die Inflation und das Wachstum vorlegen wird, mit denen sich ein Zinsschritt begründen lasse.
Viele Augen werden bei dieser Ratssitzung auf Christine Lagarde gerichtet sein. Sie hat die Möglichkeit, für Klarheit zu sorgen und den Märkten auf diese Weise einen Planungshorizont zu geben.
